


オーストラリアでクレジットカード決済時に円建て・豪ドル建てを選ぶと何が違う?
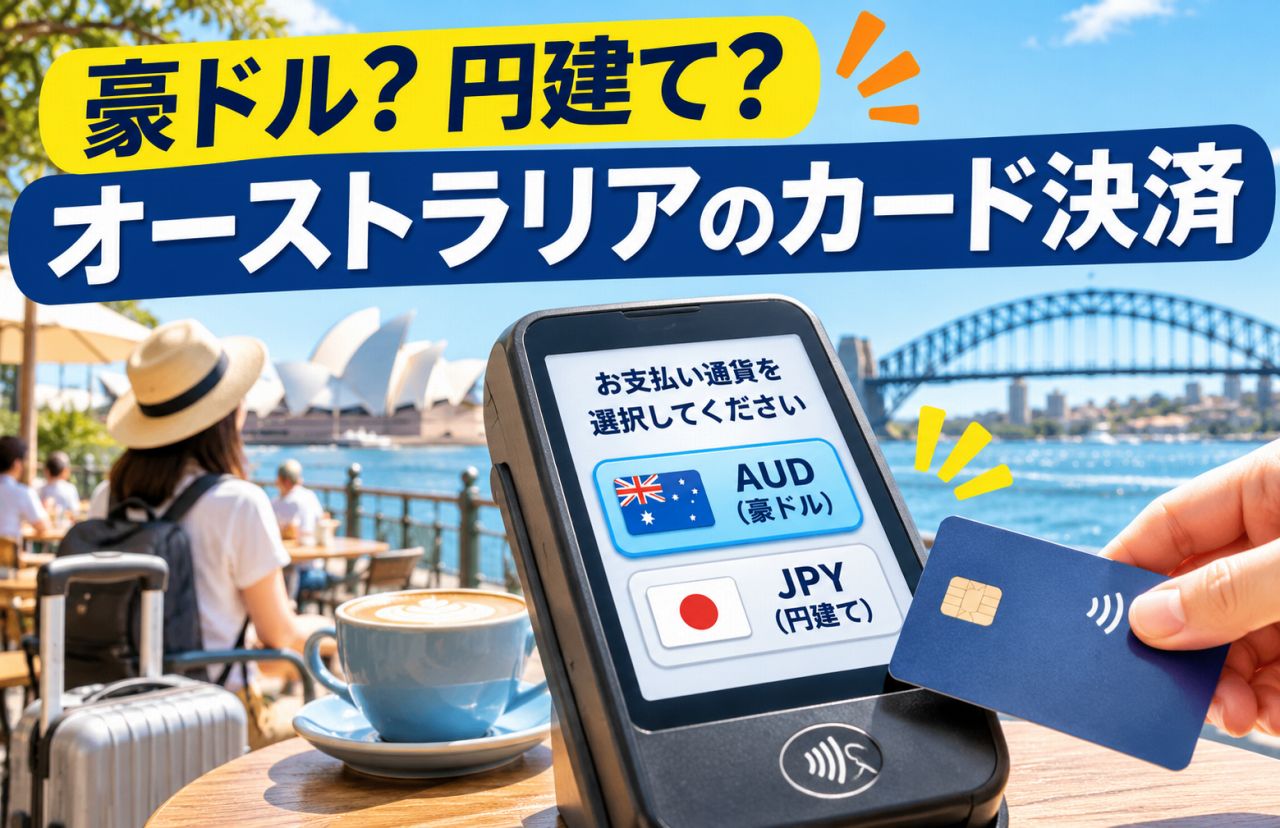
オーストラリアのホテルやレストラン、ショップでクレジットカードを使ったとき、決済端末に「AUD」と「JPY」の2つが表示されたことはありませんか?
オーストラリアドルで払うか、日本円で払うかを選ぶ画面です。
日本円なら金額が分かりやすく、為替レートの変動も気にしなくて済みそうですが、実はここに落とし穴があります。
オーストラリアで日本発行のクレジットカードを使う場合、基本的には日本円(JPY)ではなく、オーストラリアドル(AUD)を選ぶ方が有利です。
この仕組みはDCC(Dynamic Currency Conversion)と呼ばれ、決済端末側で日本円に換算するサービスです。
日本円を選ぶと、店舗や決済サービス会社が設定した為替レートが使われ、通常のカード決済より割高になることがあります。
しかも、この選択画面はショップだけでなく、ホテルやATM、オンライン予約でも表示される場合があります。
さらに、オーストラリアでは2026年10月1日から、VisaやMastercardなどのカード決済に対するサーチャージが禁止されました。ただし、これはDCCによる為替換算の上乗せとは別の話です。
この記事では、オーストラリアでカード決済をするときに知っておきたい円建て・豪ドル建て決済の違い、実際の料金比較、ATMでの注意点、海外事務手数料、サーチャージの新ルールについて詳しく説明します。


結論:円建てと豪ドル建て、どちらを選ぶ?
日本発行のクレジットカードやデビットカードを使ってオーストラリアで買い物をする場合、基本的にはオーストラリアドル(AUD)を選びましょう。
理由は、店舗側が提示する日本円への換算レートより、通常のカード決済で利用される換算レートの方が有利になる場合が多いためです。
国際カードブランドのビザ(Visa)も、旅行先で自国通貨への換算を提案された場合、現地通貨で決済すればDCCの上乗せを避けられると案内しています。
| 選択する通貨 | 為替換算 | 一般的なおすすめ |
|---|---|---|
| AUD(豪ドル) | カードブランド・カード発行会社などの仕組みで換算 | 通常はこちら |
| JPY(日本円) | 店舗や決済サービス会社が提示するDCCレートで換算 | レートと総費用を確認して判断 |
例えば、シドニー(Sydney)のレストランでA$100の食事をした場合です。
決済端末に「AUD 100.00」と「JPY 11,000」の2つが表示されたとします。
このとき、日本円の金額が表示されていても、必ずしもその方が安いわけではありません。
カード会社の通常の換算レートと海外事務手数料を含めると、A$100の支払いが10,500円で済む可能性もあります。
一方、カード会社の手数料が高い場合など、提示されたDCCの方が有利になる例外もあります。
そのため、正確には両方の総費用を比較して決めるべきですが、日常的な海外旅行では豪ドルを選ぶことを基本にすると分かりやすいでしょう。
DCCとは?日本円決済の仕組み
DCCは、ダイナミック・カレンシー・コンバージョン(Dynamic Currency Conversion)の略称です。
海外の店舗やATMでカードを利用するとき、現地通貨ではなく、カード利用者の自国通貨などで請求額を確定できるサービスです。
日本発行のクレジットカードであれば、日本円で決済する選択肢が表示される場合があります。
例えば、オーストラリアのショップでA$300の商品を購入するとき、通常はA$300のままカード会社に請求情報が送られます。
一方、DCCを利用すると、店舗の決済サービス会社などがA$300を日本円に換算し、その円建て金額で決済します。
このとき使用される為替レートには、上乗せ分が含まれている場合があります。
豪ドル決済の流れ
1.オーストラリアの店舗でA$300の商品を購入
2.決済通貨としてAUDを選択
3.カードブランド・発行会社の仕組みによって円換算
4.カード会社所定の海外事務手数料などが適用
5.最終的な日本円の請求額が決まる
日本円決済(DCC)の流れ
1.オーストラリアの店舗でA$300の商品を購入
2.決済端末に表示されたJPYを選択
3.店舗側の決済サービス会社などが日本円に換算
4.提示された円建て金額で取引を確定
5.カード発行会社から日本円で請求される
つまり、違いは誰が、どのようなレートで通貨換算を行うかです。
DCCのメリットは、決済時に日本円の金額が分かることです。
ただし、その分の為替上乗せが発生していれば、金額が分かりやすくても支払い総額は高くなります。
また、カード発行会社によっては円建ての海外利用にも特定の手数料が適用される可能性があるため、利用規約を確認してください。
A$200の支払いでいくら違う?
では、実際にどのくらい差が出るのでしょうか。
分かりやすいように、A$1=100円という仮の為替レートで比較してみます。
今回は、通常のカード決済に3.63%の海外事務手数料がかかり、DCCでは1豪ドル当たり108円で日本円に換算されるという条件を設定します。
※実際の市場レートや特定のカード会社の現在の手数料を示すものではなく、仕組みを説明するための計算例です。
| 項目 | 豪ドル決済 | 日本円決済(DCC) |
|---|---|---|
| 購入金額 | A$200 | A$200 |
| 換算レート | A$1=100円 | A$1=108円 |
| 換算後金額 | 20,000円 | 21,600円 |
| 海外事務手数料 | 726円(3.63%) | 0円と仮定 |
| 支払い総額 | 20,726円 | 21,600円 |
この例では、豪ドル決済の方が874円安くなります。
同じ条件で、購入金額ごとの違いを計算すると次のようになります。
| 購入額 | 豪ドル決済の円請求額 | DCCの円請求額 | 差額 |
|---|---|---|---|
| A$50 | 5,182円 | 5,400円 | 約218円 |
| A$200 | 20,726円 | 21,600円 | 874円 |
| A$500 | 51,815円 | 54,000円 | 2,185円 |
| A$1,000 | 103,630円 | 108,000円 | 4,370円 |
※A$50の行は1円単位で四捨五入しています。実際の請求額は換算時点・カード会社の手数料・端数処理などによって異なります。
少額の買い物では数百円の差でも、ホテルやレンタカーなど、数百豪ドルから数千豪ドルになる支払いでは差額が大きくなる可能性があります。
特に金額の大きな支払いでは、円建て・豪ドル建ての選択を慎重に確認しましょう。
決済端末にAUD・JPYが表示されたときの操作
オーストラリアの店舗でDCCが提供される場合、決済端末の画面には通貨を選ぶための表示が出ます。
例えば、次のような選択肢です。
| 画面の表示例 | 意味 | 通常の選択 |
|---|---|---|
| Pay in AUD / Pay in JPY | 豪ドルで払う/日本円で払う | Pay in AUD |
| Local Currency / Home Currency | 現地通貨/自国通貨 | Local Currency |
| Without Conversion / With Conversion | 端末で両替しない/両替する | Without Conversion |
| Decline Conversion / Accept Conversion | 通貨換算を断る/承諾する | Decline Conversion |
| Charge AUD / Charge JPY | 豪ドルで請求/日本円で請求 | Charge AUD |
端末のメーカーや決済会社によって表示方法は異なります。
特に注意したいのが、「Accept」と「Decline」の表示です。
「Decline」を押すと決済そのものがキャンセルされそうに見えることがありますが、DCCの画面では、通貨換算サービスだけを断る意味の場合があります。
ただし、すべての端末で同じ意味とは限りません。画面の説明を確認したうえで操作してください。
店員が勝手に日本円を選んだ場合は?
ビザでは、DCCを提供する店舗やATMについて、利用者が自分で選択できることを求めています。
また、次の情報を分かりやすく表示するよう定めています。
- 現地通貨での購入金額
- 利用者の自国通貨に換算した金額
- 使用する為替レート
- 換算に伴う追加料金や上乗せ率
店舗のスタッフが利用者に説明せず、日本円決済を勝手に選択することは、カードブランドのDCCルールに沿った対応ではありません。
そのような場合は、決済が確定する前に「豪ドルで支払いたい」と伝えましょう。
I'd like to pay in Australian dollars, please.
オーストラリアドルで支払いたいです。
Please charge me in AUD, not Japanese yen.
日本円ではなく、豪ドルで決済してください。
決済金額を確定する前に、端末の表示を確認することが大切です。
豪ドル決済でも海外事務手数料はかかる?
ここで注意しておきたいのが、豪ドルを選んだからといって、海外利用の手数料がすべて無料になるわけではないことです。
日本発行のクレジットカードでは、海外で外貨建て決済を行った際に、所定の海外事務手数料が適用される場合があります。
この手数料はカード発行会社によって異なります。
例えば、りそな銀行が公表するVisaデビットカードの案内では、Visaが指定する為替レートに4.4%の海外事務手数料を加えて換算するとされています。
ただし、これはりそな銀行の対象製品に関する条件であり、すべてのVisaカードに4.4%の手数料がかかるという意味ではありません。
カード会社によっては、手数料率が異なったり、外貨決済時の手数料を低く設定していたりする場合があります。
豪ドル決済で請求される金額
一般的な日本円建てカードの外貨決済では、次のような要素によって請求額が決まります。
現地通貨の購入金額 × 適用される換算レート + 発行会社所定の手数料
ただし、実際には手数料を含む換算レートとして計算される場合もあります。
また、カード会社によって為替レートを適用する日付が異なります。
そのため、購入した日の新聞やニュースに表示された為替レートと、カードの請求レートが完全に一致するとは限りません。
VisaとMastercardのレートは同じ?
ビザとマスターカード(Mastercard)は、それぞれ為替換算の仕組みや適用レートを提供しています。
両者のレートは、必ずしも同じではありません。
ただし、実際の請求金額はカード発行会社の手数料などによっても変わるため、単純にどちらのブランドが常に安いとはいえません。
マスターカードでは、公式サイトで参考となる為替換算額を計算できます。
Mastercard Currency Converter(公式換算計算ツール)
このツールでは、取引通貨、請求通貨、カード会社の手数料率などを入力して、参考金額を計算できます。
ただし、表示される金額は目安であり、実際の請求額が保証されるものではありません。
2026年10月からカードサーチャージが禁止に
オーストラリアのカード決済では、もう一つ重要な変更があります。
それが、カードサーチャージの廃止です。
以前のオーストラリアでは、カード決済をすると、店舗がカード処理費用を追加請求することが認められていました。
例えば、A$100の商品をクレジットカードで購入すると、1%や1.5%程度のサーチャージが追加されるケースがありました。
しかし、2026年10月1日から、Visa・Mastercard・American Express・eftposのカード決済に対するサーチャージは禁止されています。
オーストラリア準備銀行(Reserve Bank of Australia/RBA)の制度変更を受け、カードネットワーク各社がサーチャージを禁止するルールを導入しました。
対象となるカード決済は次のとおりです。
| カードブランド・決済方式 | 2026年10月1日以降 |
|---|---|
| Visaクレジットカード | カード決済サーチャージ禁止 |
| Visaデビットカード・プリペイドカード | 同上 |
| Mastercardクレジットカード | 同上 |
| Mastercardデビットカード・プリペイドカード | 同上 |
| American Express | 同上 |
| eftpos | 同上 |
この新ルールは、原則として日本など海外で発行された対象ブランドのカードにも適用されます。
ただし、サーチャージが禁止されたからといって、カード会社の海外事務手数料やDCCによる為替上乗せがなくなったわけではありません。
カードサーチャージとDCCは別のもの
| 項目 | 意味 | 2026年11月現在 |
|---|---|---|
| カードサーチャージ | カードで支払うことを理由に店舗が追加請求する料金 | 対象ブランドでは禁止 |
| DCCの為替上乗せ | 店舗・決済サービス側で通貨換算する際のレート上乗せ | 条件を満たせば提供可能 |
| 海外事務手数料 | カード発行会社が外国通貨取引などに適用する手数料 | カード会社の規定による |
| 週末・祝日サーチャージ | レストランなどが週末・祝日に追加する料金 | カード手数料禁止とは別で、引き続き認められる |
例えば、レストランで土曜日のサーチャージが10%と表示されている場合、これはカードで支払うかどうかとは別に適用される料金です。
そのため、週末・祝日のサーチャージまで禁止されたわけではありません。
また、予約手数料など、支払い方法とは別の料金も、通常の消費者法上の表示ルールに従って請求される場合があります。
カード決済手数料を請求されたら?
オーストラリア競争・消費者委員会(Australian Competition and Consumer Commission/ACCC)は、対象カードでサーチャージを請求された場合、まず店舗に内容を確認し、カード決済サーチャージであることが確認できれば返金を求めるよう案内しています。
なお、サーチャージ禁止ルールは主にカードネットワークの契約規則を通じて運用されており、ACCCがその規則自体を直接執行する仕組みではありません。
表示が誤解を招く場合などは、オーストラリア消費者法上の問題となる可能性があります。
公式情報:ACCC:Card surcharges
ホテル・レンタカー・ツアー代金の支払い
DCCの影響が大きくなりやすいのが、ホテルやレンタカーなど、金額の大きな支払いです。
例えば、シドニーのホテルに5泊して、宿泊料金がA$1,200になった場合を考えてみましょう。
仮にDCCによる換算額が通常のカード決済より4%高かったとすると、差額は通常の決済額の4%相当になります。
通常の豪ドル決済が12万円なら、4,800円の差になる計算です。
このように、大きな金額では数%の違いが無視できなくなります。
ホテルのチェックイン・チェックアウト
ホテルでは、チェックイン時に宿泊料金とは別にデポジット(保証金)の仮押さえが行われることがあります。
仮押さえと実際の決済は別の処理となる場合があり、DCCを利用できるかどうかも決済方式によって異なります。
チェックアウト時に円建て・豪ドル建てを選ぶ画面が表示された場合は、金額と通貨を確認しましょう。
また、予約サイトですでに宿泊料金を支払っている場合、ホテルで支払うのは追加の宿泊費や飲食代などだけかもしれません。
予約時に日本円で決済したのか、豪ドルで決済したのかも確認しておくと分かりやすいでしょう。
レンタカーの支払い
レンタカー会社では、車両料金、追加オプション、デポジットなどがカードで処理されることがあります。
オンライン予約時に日本円で表示されていても、それが単なる参考表示なのか、実際に日本円で請求されるのかによって意味が異なります。
決済確定前には、最終的な請求通貨を確認してください。
また、車の返却後に燃料代や有料道路料金などが追加請求される場合もあります。
追加請求については、利用するレンタカー会社の契約条件を確認しましょう。
オプショナルツアーの支払い
オーストラリアの現地ツアーを海外の予約サイトで申し込む場合、日本円での価格表示や決済に対応しているサイトもあります。
ただし、オンライン予約サイトが提示する日本円価格は、必ずしも店舗端末でのDCCと同じ仕組みではありません。
販売サイトが日本円を正式な販売通貨として設定している場合もあります。
そのため、現地のカード端末でAUDとJPYを選ぶ場面と、最初から日本円で販売されている旅行商品の価格は区別して考える必要があります。
比較する場合は、表示価格だけでなく、為替換算、手数料、キャンセル条件なども確認するとよいでしょう。
ATMで現金を引き出すときの通貨選択
DCCは、店舗でのショッピングだけでなく、ATMで現金を引き出す際にも表示されることがあります。
例えば、オーストラリアのATMでA$200を引き出そうとすると、次のような選択肢が表示される場合があります。
Continue with conversion
ATM側で通貨換算して続ける
Continue without conversion
ATM側で通貨換算せずに続ける
通常は、Continue without conversion(通貨換算なしで続ける)を選ぶ方が有利になりやすいでしょう。
通貨換算なしを選んだ場合、取引は豪ドル建てで処理され、カード発行会社などの仕組みで換算されます。
一方、通貨換算ありを選ぶと、ATM運営会社などが提示するレートが使われる場合があります。
ただし、ATMの画面には「Guaranteed rate」や「Know the amount in your home currency」といった説明が表示されることもあります。
日本円の金額が確定することは便利ですが、換算レートが有利であることを保証するものではありません。
ATMの利用手数料とは別
ATMで現金を引き出す際には、DCC以外にも手数料が発生する場合があります。
- ATM設置・運営会社の利用手数料
- カード発行会社の海外ATM利用手数料
- 為替換算に伴う手数料
- クレジットカードのキャッシング利息など
例えば、ATM側でA$5の利用手数料が表示されている場合、DCCを断っても、そのATM利用手数料がなくなるとは限りません。
また、クレジットカードのキャッシングと、デビットカードによる口座からの現金引き出しでは、費用の仕組みが異なります。
ATMで現金を引き出す場合は、通貨換算だけでなく、表示されるすべての手数料を確認しましょう。
Wiseなどの多通貨デビットカードの場合
ワイズ(Wise)などの多通貨デビットカードを利用している方も、決済通貨の選択には注意が必要です。
Wiseの公式案内では、旅行先のATMや店舗端末から通貨換算を提案された場合、原則として現地通貨を選ぶことを推奨しています。
例えば、オーストラリアでWiseデビットカードを使用する場合、AUDでの決済を選択します。
Wise口座に豪ドルの残高があれば、利用可能な残高から豪ドルで決済できます。
十分な豪ドル残高がない場合は、他の保有通貨から自動的に換算されることがあります。
ただし、どの通貨から引き落とされるかは、Wiseの残高状況や換算条件によって決まります。
自分の好きな通貨を毎回自由に優先指定できるわけではありません。
Wiseで豪ドル残高がない場合は?
Wiseでは、支払い通貨の残高が不足している場合、原則として利用可能な他の通貨から、換算手数料が最も安くなる通貨を使って自動換算します。
複数の通貨で換算手数料が同じ場合は、適用される為替条件などに従って選択されます。
そのため、Wise口座内に日本円と米ドルしかなくても、条件を満たしていれば豪ドル決済ができます。
この場合も、店舗側のDCCを利用せず、豪ドルで決済する方が通常は有利です。
公式情報:Wise:ATMやカード端末で通貨換算を提案された場合
公式情報:Wise:保有していない通貨での支払い
間違えて日本円を選んでしまったら?
海外の決済端末は英語表示で、操作に慣れていないと、間違えて日本円を選んでしまうことがあります。
特に、店員に端末を渡されて急いで操作している場合などは注意が必要です。
決済が確定する前なら
決済を確定する前に間違いに気づいた場合は、通貨の選択画面へ戻れるか確認してください。
分からなければ、店員に豪ドルで支払いたいと伝えましょう。
Could you change the payment currency to AUD?
決済通貨を豪ドルに変更できますか?
すでに決済が完了した場合
日本円での決済が完了した後に、必ず豪ドル決済へ変更できるわけではありません。
店舗で取引を取り消し、あらためて豪ドルで決済できる場合もありますが、店舗側の対応や決済システムによって異なります。
また、取引を取り消して再決済すると、一時的にカードの利用可能額が減る場合や、返金処理に時間がかかる場合もあります。
そのため、最初に表示された金額と通貨を確認することが大切です。
店員が同意なく日本円で決済した場合
カード利用者に通貨を選ばせず、店舗側が一方的にDCCを適用した場合には、カード発行会社へ相談することができます。
ビザは、DCCの選択肢や必要なレート情報が示されなかった場合などには、カード発行会社へ申し出ることを推奨しています。
その際は、次の情報を保存しておくとよいでしょう。
- 店舗名と利用日時
- 購入金額と本来の豪ドル金額
- 実際に請求された日本円の金額
- 決済端末やレシートに表示された換算レート
- 店舗とのやり取りの内容
ただし、申し出れば必ず決済が取り消されたり、差額が返金されたりするとは限りません。
カード発行会社が、取引内容とカードブランドのルールなどに基づいて判断します。
旅行前に確認したいカード決済のポイント
オーストラリア旅行で余計な為替手数料を支払わないために、出発前に次の項目を確認しておきましょう。
| 確認項目 | チェック内容 |
|---|---|
| 決済通貨 | 基本的にAUDを選ぶ |
| DCC | JPYを選ぶと店舗側の換算レートになることを理解する |
| 海外事務手数料 | 利用するカード会社の料率を確認する |
| カードブランド | Visa・Mastercardなどの条件を確認する |
| ATM利用 | 端末側の通貨換算とATM利用手数料を区別する |
| ホテル・レンタカー | 高額決済やデポジットの請求通貨を確認する |
| オンライン予約 | 表示通貨と最終的な決済通貨を確認する |
| カードサーチャージ | 対象ブランドでは2026年10月から禁止されていることを理解する |
| 決済レシート | 必要に応じて金額と通貨を記録する |
特に、ホテルやレンタカーなどの高額決済では、数%の為替レートの違いが大きな差額につながることがあります。
また、オーストラリアでは2026年10月から主要カードブランドのサーチャージが禁止されましたが、日本発行のカード会社が請求する海外事務手数料や、DCCの為替上乗せとは区別する必要があります。
旅行中にカード端末でAUDとJPYの選択を求められたら、慌てずに表示金額を確認しましょう。
オーストラリアでのカード決済は、基本的に「AUD(豪ドル)」を選ぶ。
このルールを覚えておくだけでも、不要な為替上乗せを避けやすくなります。
オーストラリアの円建て・豪ドル建て決済に関するよくある質問
オーストラリアでクレジットカードを使う場合、日本円と豪ドルのどちらを選ぶべきですか?
基本的にはオーストラリアドル(AUD)を選ぶことをおすすめします。日本円を選ぶとDCCによって店舗側の為替レートが適用され、割高になる場合があります。ただし、最終的にはカード発行会社の手数料を含めた総費用で比較してください。
DCCとは何ですか?
DCCはDynamic Currency Conversionの略で、海外の店舗やATMで自国通貨などに換算して決済できるサービスです。日本円の請求額をその場で確認できますが、店舗や決済サービス会社が提示する為替レートに上乗せが含まれる場合があります。
日本円を選んだ方が必ず高くなりますか?
必ず高くなるとは限りません。店舗側のDCCレートと、カード発行会社の海外事務手数料を含む通常の決済レートによって変わります。ただし、DCCには為替上乗せが含まれることが多いため、一般的には現地通貨での決済が推奨されています。
豪ドルを選べば海外事務手数料は無料ですか?
いいえ。日本発行のカードでは、豪ドル決済時にカード発行会社所定の海外事務手数料がかかる場合があります。手数料率はカード会社やカードの種類によって異なります。
オーストラリアのカードサーチャージは廃止されたのですか?
はい。2026年10月1日から、Visa、Mastercard、American Express、eftposの対象カード決済に対するサーチャージは禁止されています。ただし、DCCの為替上乗せ、カード発行会社の海外事務手数料、レストランの週末・祝日サーチャージなどは別の扱いです。
ATMでContinue with conversionと表示されたらどうすればよいですか?
通常はContinue without conversionを選び、豪ドル建てで処理する方が有利になりやすいでしょう。ただし、ATM独自の利用手数料やカード会社の出金手数料は別途発生する場合があります。
Wiseデビットカードでも豪ドルを選んだ方がよいですか?
はい。Wiseも店舗やATM側の通貨換算を断り、現地通貨を選ぶことを推奨しています。豪ドル残高がある場合はその残高を使用でき、残高が不足している場合は条件に応じて他の通貨から自動換算されます。
間違えて日本円で決済してしまった場合、返金できますか?
決済後に通貨を変更できるかは店舗や決済会社によって異なります。店舗が利用者の同意なくDCCを適用した場合などには、カード発行会社へ相談することができます。ただし、必ず返金されるとは限りません。
オーストラリアの旅行手配
トラベルドンキーでは、オーストラリア各都市のオプショナルツアー(現地発着ツアー)、アクティビティ等をご紹介、ご予約を承っています。
オーストラリアを知り尽くしたオーストラリア在住のスタッフが対応しておりますので、正確な情報の提供、的確なアドバイス、到着フライトの遅延・欠航など、緊急時の迅速な対応も可能となっています。
オーストラリア旅行をご計画中の方は、是非トラベルドンキーのご利用をご検討ください。きっと素敵な思い出深いオーストラリア旅行になりますよ。
オーストラリアのオプショナルツアー、アクティビティ、宿泊パッケージ


お得な現地発ツアーとアクティビティ
トラベルドンキーは、海外の各都市から出発・催行されるツアーを取り扱う、海外現地ツアー専門サイトです。
オプショナルツアーと一般的に呼ばれている、日本語ガイドの付く日帰りツアーの他、英語ガイドで行われるツアー、海外現地出発・解散の宿泊を伴う周遊小旅行、マリンスポーツ・乗馬・スカイダイビング等のアクティビティ等も取り扱っています。


最近の投稿